2021年中国增值电信业务市场 区域失衡下的竞争与突围
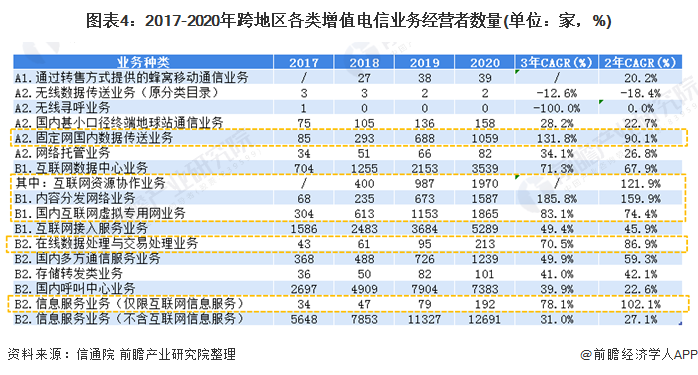
2021年,中国增值电信业务市场在数字化浪潮与监管改革的双重作用下,呈现出蓬勃生机与结构性隐忧并存的局面。一方面,市场规模持续扩大,新业态、新模式层出不穷;另一方面,区域发展不平衡的痼疾愈发突出,成为制约行业整体竞争力提升的关键瓶颈。
一、市场发展现状:规模稳增,结构分化
2021年,中国增值电信业务收入保持稳健增长。据工业和信息化部数据,全文增值电信业务收入累计完成约1.3万亿元,同比增长约15%,增速较2020年有所回升。其中,云计算、大数据、物联网、数据中心等新兴业务成为主要增长引擎,贡献了超过半数的增量收入。传统信息服务(如短信、彩铃)则持续萎缩,市场结构进一步向高技术、高附加值领域倾斜。
从经营主体看,截至2021年底,全国持有增值电信业务经营许可证的企业超过10万家,其中民营企业占比超过90%,成为市场绝对主力。外资企业受负面清单管理影响,在部分领域(如电子商务、国内多方通信)加速布局,但整体份额仍较小。
二、区域不平衡特点突出:东部领跑,中西部追赶乏力
区域失衡是2021年增值电信业务市场最显著的特征之一。
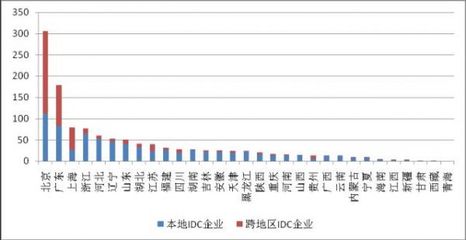
- 东部地区(如北京、上海、广东、浙江)凭借雄厚的经济基础、密集的人才资源和活跃的资本生态,占据了全国约65%的增值电信业务收入。仅北京和广东两地,就集中了全国近40%的持证企业。这些地区在云计算、人工智能、金融科技等高端增值服务领域形成集群优势。
- 中部地区(如湖北、湖南、河南)受益于产业转移和成本优势,收入增速略高于全国平均,但基数小,占比不足20%。主要业务仍以基础的信息服务、呼叫中心等为主。
- 西部地区(如四川、重庆、陕西)虽有个别亮点(如成都的游戏、西安的软件外包),但整体规模小,收入占比约10%,且区内差异大。
- 东北地区则持续低迷,收入占比不足5%,面临人才外流、需求不足的双重压力。
这种“东强西弱”的格局导致全国统一大市场难以形成,东部过剩的算力资源与西部潜在的市场需求未能有效对接。
三、竞争格局:分层竞争与跨域渗透
2021年的市场竞争呈现三大特点:
- 头部企业主导生态:阿里云、腾讯云、华为云等综合型云服务商占据IaaS/PaaS市场近70%份额,并通过投资并购向SaaS层延伸;字节跳动、美团等消费互联网巨头则在内容分发、本地生活等细分赛道筑起高墙。
- 中小企业深耕垂直领域:在医疗信息化、在线教育、工业物联网等赛道,一批“专精特新”企业依靠定制化服务获取生存空间,但普遍面临获客成本高、融资难的困境。
- 跨区域竞争加剧:东部企业利用资本和技术优势向中西部渗透,同时中西部本地企业凭借对区域市场的理解发起防守反击。例如,四川的“天府云”与阿里云在政务云领域直接竞争。
值得注意的是,价格战在IDC、CDN等基础性增值业务中依然激烈,导致行业平均利润率有所下滑。而数据安全法、个人信息保护法的实施,则推高了合规成本,进一步挤压中小企业的生存空间。
四、破局之道:弥合区域鸿沟,构建协同生态
要缓解区域不平衡并优化竞争格局,需从三方面发力:
- 政策引导:通过“东数西算”工程,将东部算力需求有序引导至西部,带动当地IDC、云服务发展;同时放宽中西部增值电信业务外资准入,吸引国际企业设立区域总部。
- 基建先行:加快中西部5G、千兆光网、工业互联网等新型基础设施建设,降低企业运营成本。
- 生态协同:鼓励东部头部企业向中西部输出技术、标准和人才,支持本地企业融入其供应链;培育区域性行业协会,促进跨域合作。
五、展望
2021年是中国增值电信业务市场从“规模扩张”转向“质量提升”的关键一年。区域不平衡既是挑战,也意味着巨大的增量空间。随着国家区域协调发展战略的深入实施,以及数字技术对传统产业的持续渗透,未来中西部有望成为新的增长极,而竞争也将从单纯的价格、资源比拼,升级为生态、服务与合规的综合较量。唯有政府、企业与社会多方合力,方能推动增值电信业务走向更加均衡、健康、创新的发展道路。
最新产品